得物佳物分期轻松提现
得物佳物分期提现的运作逻辑,本质上是消费金融场景与用户行为的深度耦合。平台通过将提现流程拆解为阶段性支付,既缓解了用户短期资金压力,又通过分摊成本强化了消费粘性。这种模式在年轻消费群体中尤为有效,他们习惯于用"先享后付"的方式满足即时需求,同时依赖分期工具平衡收支。值得注意的是,分期提现并非简单的资金拆分,而是通过算法模型对用户信用状况、消费习惯进行动态评估,确保每笔提现请求符合风险阈值。这种精细化运营策略,使平台在维持资金流动性的同时,避免了过度授信带来的潜在风险。
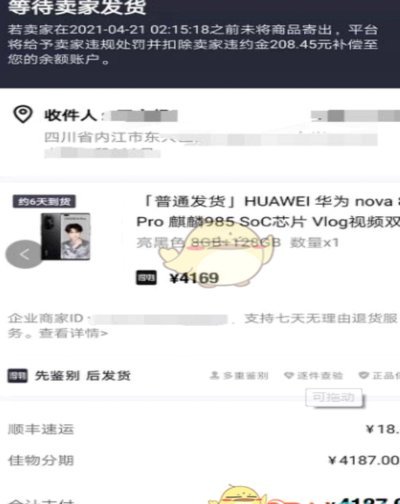
平台方在设计分期提现机制时,往往采用多维度的激励策略。通过设置阶梯式提现额度、差异化费率结构,引导用户在特定时间段集中释放资金需求。这种时间维度上的流量调度,既优化了平台的资金周转效率,又创造了用户行为的周期性波动。同时,分期提现功能与社交裂变机制的结合,使用户在完成提现操作后,可能产生主动分享或推荐的意愿,形成二次传播效应。这种设计不仅提升了用户活跃度,还通过行为数据沉淀,为后续精准营销提供了基础支撑。
从金融风控角度看,分期提现的实质是信用额度的时空重构。平台通过将大额提现需求拆解为多个小额支付节点,既分散了单笔交易的风险敞口,又通过持续的支付行为验证了用户的还款能力。这种动态信用评估模式,使平台能够更准确地划分用户风险等级,进而调整授信策略。值得注意的是,分期提现的每个阶段都伴随着资金流的实时监控,系统会根据用户支付轨迹、账户变动等数据,实时调整信用额度和提现限额,形成闭环式的风控体系。
在消费金融生态中,分期提现正在重塑用户价值获取方式。传统模式下,用户需在消费后等待账期才能获得资金,而分期提现则将资金获取前置到消费决策阶段。这种变革不仅改变了用户的资金使用节奏,也推动了消费场景的金融化升级。当用户在购买决策时就能获得即时资金支持,消费行为的冲动性被进一步放大,同时平台通过分期服务获取了更丰富的用户行为数据,为后续的金融产品创新提供了土壤。这种双向赋能的模式,正在重构消费金融的底层逻辑。
当前分期提现功能的演进,已从单纯的支付工具升级为用户价值运营的核心抓手。平台通过将提现流程与积分体系、会员权益等模块打通,使资金释放成为用户权益转化的触发点。这种设计不仅提升了用户对平台的依赖度,还通过资金流动的可视化,增强了用户对消费行为的掌控感。在数据驱动的运营框架下,分期提现正在成为连接用户需求与平台商业价值的关键枢纽,其背后蕴含的不仅是金融创新,更是消费行为的深度重构。
相关文章
2021年花呗额度提升策略解析
2021年花呗的使用逻辑已从单纯的消费工具演变为信用生态的核心节点。平台通过算法模型对用户的消费行为进行深度画像,将额度分配与还款习惯、消费场景、资金流向等维度形成动态关联。例如高频次的餐饮消费可能触...
花呗现:灵活支付新体验
随着消费观念的不断演变,年轻一代越来越倾向于追求即时满足。在这个背景下,“花呗 现”作为一种新兴的信用支付方式应运而生,并迅速赢得了市场的青睐。它不仅为消费者提供了灵活便捷的资金解决方案,还通过精准的...
得物平台:即时变现新机遇
得物平台的核心价值在于其强大的“预售”机制和海量用户基数,而“立即变现”则围绕着如何高效利用这些资源,将转卖商品的价值最大化,构建一个流畅且可观的商业链路。传统电商模式通常需要用户自行寻找商品,并自行...
羊小咩消费额度提取技巧:轻松掌握取现方法
羊小咩消费额度取现,看似简单,实则需要对额度的运作机制和平台的规则有深入的理解。并非简单的“取钱”,而是一个基于信用评估和消费行为的动态调整过程。羊小咩利用大数据技术,对用户在平台上的消费习惯、还款记...
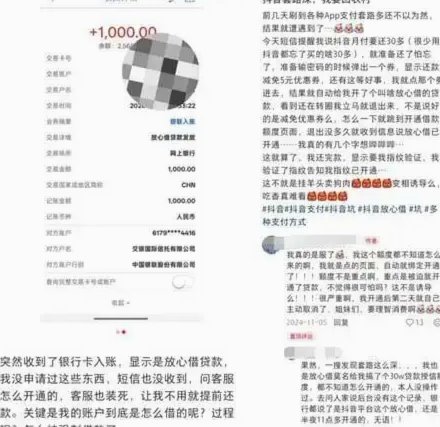
抖音月付24小时套现机制
抖音月付24小时套现的本质是平台资金流与用户行为的博弈。该功能通过预授权机制实现短期资金周转,但其设计初衷并非支持高频提现。实际操作中,用户常利用系统延迟漏洞,在提现窗口期前完成资金转移。平台风控系统...
羊小咩额度申请与提现机制深度解析
羊小咩的额度申请流程本质上是一场用户画像与平台风控模型的博弈。平台通过整合用户在App内的行为数据、社交关系链、消费记录等多维信息,构建动态信用评估体系。申请时需完成实名认证与生物特征验证,这不仅是合...