轻松查询保险额度 羊小咩告诉你
“羊小咩在哪里看额度”这看似琐碎的问题,实则折射出保险行业内对用户体验和产品设计层面的深刻思考。传统的保险销售模式,往往依赖销售人员的口口相传和产品手册的讲解,用户获取信息途径有限,对自身权益的了解也相对薄弱。 如今,信息爆炸的时代,用户对获取信息的渠道诉求日益多样化。他们习惯于通过互联网平台,甚至社交媒体,自主搜索、对比、评估,并期望在购买流程中能够第一时间获得清晰、透明的额度信息。 “羊小咩”这个概念,很可能源于保险公司为了简化用户体验,将其核心功能——即时获取额度的渠道,以一种亲切、易懂的方式呈现。 然而,仅仅提供一个“在哪里看额度”的入口,并不能真正解决问题。 关键在于,这个入口必须高度便捷、信息准确、操作流畅,并且能够根据用户的具体需求提供个性化的额度预估。 简单粗暴的“搜索”功能,往往无法满足用户细致的比较需求,而手动计算额度更是耗时耗力,容易让用户流失。
当前,保险公司在“羊小咩”的渠道探索上,呈现出多元化的尝试。除了传统的官网和APP,越来越多的公司将其嵌入在电商平台、在线理财平台,甚至微信小程序中。 这种跨平台布局,一方面能够触达更广泛的用户群体,另一方面也降低了用户的获取成本。 值得注意的是,不同平台提供的额度信息可能存在差异。 这种差异往往源于保险产品的定价策略、承保标准、以及平台的合作协议。 因此,用户在不同平台查看额度时,需要保持警惕,仔细核对条款,避免误解或被误导。 更进一步,保险公司应该主动提升平台的透明度,明确不同平台提供的额度预估的依据,并提供详细的计算公式,让用户能够自主判断。
“羊小咩”的呈现形式,也随着技术的发展而不断演变。 早期,利用简单的搜索引擎和在线计算器,用户可以大致了解自己的额度。 随着大数据和人工智能技术的应用,保险公司开始尝试基于用户画像的智能预估。 通过分析用户的年龄、性别、职业、健康状况、以及购买习惯等信息,智能系统能够更准确地预测用户的风险承受能力,并提供更加个性化的额度方案。 然而,智能预估并非万能。 在一些特殊情况下,例如用户填报的信息不完整或不准确,智能系统可能会出现偏差。 因此,用户仍然需要提供真实、准确的信息,并积极与保险销售人员沟通,澄清疑问。
展望未来,“羊小咩”的功能将更加丰富和智能化。 我们可以预见,它将不仅仅是一个额度预估工具,更会成为一个用户理财的助手。 通过整合用户的保险信息、投资信息、以及财务状况,智能系统能够为用户提供全面的理财建议,帮助用户制定合理的保险计划,实现财富的增值。 此外,保险公司也应该加强与科技公司的合作,引入更先进的风险评估技术,提高额度预估的准确性。 最终,“羊小咩”将真正成为用户获取保险产品信息、评估自身需求、实现个性化理财的桥梁,提升用户体验,促进保险行业的健康发展。
相关文章
得物分期能提现吗?揭秘最新政策
在探讨“得物佳物分期能提现吗”的问题时,我们需要从多个角度进行考量。首先,得物(原名拍蒜)是一个以二手奢侈品交易为主的在线平台,近年来逐渐扩展到新品商品领域,并提供了分期服务来增强消费者的购物体验。那...
得物提现:账户资金安全到账全流程
得物平台的额度提现功能是用户管理个人账户资金的一项重要手段,它不仅体现了得物对于用户体验的重视,也为众多消费者提供了方便。首先,需要明确的是,“得物”全称“上海阳颖电子商务有限公司”,它是一家知名的潮...
微信分付能套现吗?
近期,关于微信分付的争议在网络上引起了广泛关注。许多人对“能否通过某些手段套出资金”的问题产生了浓厚的兴趣和疑惑。首先需要明确的是,微信分付本质上是腾讯推出的一种信用支付产品,旨在为用户在消费时提供灵...
风险与合规
资产的实物兑现过程,本质上是一个复杂的风险转移和合规穿透过程。任何关于“安全”的判断,绝非一个简单的定性结论,它是一个高度依赖于资金来源性质、流通路径以及所在司法管辖区的多维系统评估。讨论当前套现的安...
白条额度管理技巧
白条的额度管理本质上是信用资源的再分配。通过分析消费数据与还款周期,可建立动态额度模型。例如在账单日附近进行小额高频消费,系统会根据资金周转率调整授信上限。但需注意消费金额需控制在月还款能力的70%以...
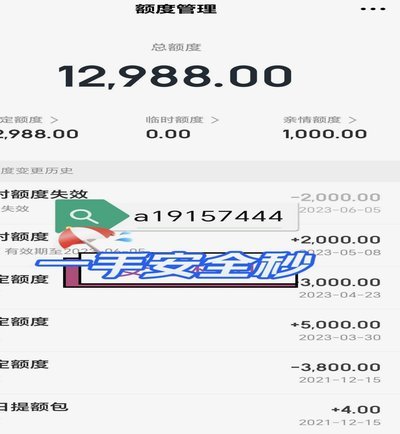
得物1000额度提现是否可行
任何关于“得物1千额度是否可以提现”的讨论,其核心焦点并非简单的资金对等问题,而是深入探究到一个平台经济体内部资金流转和信用结算的机制壁垒。从专业的平台运营视角审视,这个所谓的“1千额度”绝不应被视作...