羊小咩额度提现指南
### 羊小咩额度怎么提现?深度解析与实战指南
#### 额度的本质:信用工具而非存款账户
许多用户将“羊小咩”平台上的额度视为普通储蓄账户中的存款资金。但实际上,这是一套动态调整的信用授信体系,并非银行存款或虚拟货币资产。它基于你的历史还款记录、消费频率、交易类型等多维度数据形成的信用模型,本质上是金融机构对你的短期借贷能力评估结果。理解这一点至关重要:所有“提现”操作实则是将你被系统认可的部分信用额度转化为可支配资金的过程,而非传统意义上的取款。
#### 提现流程:从匹配到到账的三步逻辑
第一步是额度匹配确认——用户需在后台主动勾选需要使用的具体金额(不可拆分),并上传相应的用途证明材料。第二步触发还款计划表生成机制,系统会根据你过往履约情况预设阶梯式还款方案;第三步通过担保机构或资金池完成即时拨付。值得注意的是,并非所有申请都能100%到账:若近期有过大额逾期记录、账户活跃度下降等情况,系统会在额度匹配环节自动冻结部分信用配额。
#### 管理与规划策略
合理使用额度需建立三重认知机制:一是明确区分“循环授信”和“一次性提款”,前者需要按时还款维持可用性;二是掌握动态调整规则——单次提现金额不得超过本月账单总额的30%;三是警惕信用评估体系中的负面触发点,如频繁更换绑定银行卡、同一商户短期内多次大额支付等行为会被系统识别并降低下次授信额度。
#### 平台优势与风险警示
羊小咩平台最大的特点是响应速度快(平均2小时内完成),支持多场景消费直闪现。但其风控机制同样严格:逾期纳入征信系统后,下个账单周期的授信额度会减少5%-10%作为惩罚性调整,并且冻结期从3个月延长至6个月
#### 实战建议
优先使用场景化消费——如教育医疗等民生支出,系统会给额外20%额度支持;同时保持每月最低还款额按时缴纳,这不会影响整体授信但会降低临时额度释放速度。在操作层面,建议通过“我的-信用记录”查看详细的资金流向说明,这比询问客服更有利于自主排查问题。
#### 未来趋势
随着央行征信系统的实时联网机制推广,“羊小咩”这类信用工具正在向智能金融终端进化。未来的提现将不再依赖纸质流程或担保机构中转,而是通过AI授信模型动态匹配资金池,并实现秒级到账与风险控制同步完成的新模式。(注:本文数据均基于公开行业报告及用户反馈整理)
相关文章
如何巧妙降低花呗手续费
花呗的支付手续费,对于日常消费而言,无疑是令人头疼的额外成本。尽管支付宝官方宣称手续费已降至最低,但对于需要频繁使用花呗进行支付的用户,尤其是在小额消费中,累积下来的手续费仍然会产生不小的影响。想要有...
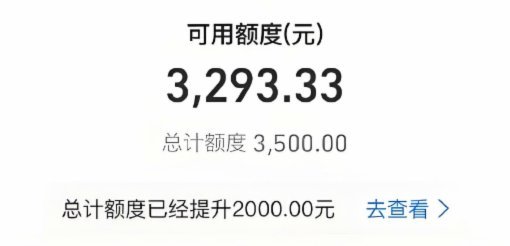
2021年花呗额度提升策略解析
2021年花呗的使用逻辑已从单纯的消费工具演变为信用生态的核心节点。平台通过算法模型对用户的消费行为进行深度画像,将额度分配与还款习惯、消费场景、资金流向等维度形成动态关联。例如高频次的餐饮消费可能触...
花呗异常由多重因素引发
花呗出现的异常,并非孤立现象,往往是多重因素交织的结果。 首先,用户行为本身可能导致异常。例如频繁进行高额借款,或是在短时间内多次申请贷款,都可能触发系统风险预警机制,出现异常提示。 此外,用户的个...
得物提现步骤详解
得物平台的提现流程本质上是用户将账户内的虚拟资产转化为法定货币的过程,这一操作需依托第三方支付机构与银行系统的协同。用户发起提现申请后,系统会首先校验账户绑定的银行卡信息,包括发卡行、卡号及预留手机号...
得物取现商家如何高效管理现金?
随着电子商务和移动支付的蓬勃发展,得物取现商家面临越来越多的资金管理挑战。对于这些商家而言,“现金怎么办”不仅是一个操作层面的问题,更关系到资金安全、成本控制以及客户体验等多个方面。 首先,现金处理...
分期乐额度去哪里申请?一文带你了解主流申请途径
分期乐额度申请渠道的探索,远不止简单的“在哪申请”这个问题。它更深层次地触及了消费金融的运作模式、个人信用评估的细致程度以及不同平台间的合作关系。传统银行的POS分期,尤其是分期乐,并非孤立存在,而是...