分期乐会员取消难?教你轻松退订
在互联网服务日益普及的今天,自动续费已成为许多会员服务的标准配置。分期乐作为一款 popular 的分期消费工具,其会员服务也备受关注。然而,部分用户体验到一个令人困扰的问题:尝试取消分期乐会员的自动续费功能时遇到了重重阻碍。
首先,这个问题的根源在于会员服务条款的设计。分期乐的会员协议中通常会包含复杂的续费规则和扣款条款,这些条款往往在用户初次注册时就被默认勾选。即使用户试图取消,也会发现流程并不像想象中那么简单。例如,平台可能会设置多层次的确认步骤,或者在取消操作后仍然执行下一次扣款。
其次,技术实现上的限制也是导致用户无法取消的原因之一。许多会员服务系统采用的是第三方支付渠道进行扣款,这使得直接在平台上取消续费变得困难。用户需要同时协调分期乐平台和支付渠道双方的操作流程,这无疑增加了取消的复杂性。
那么,面对这种情况,用户该如何有效应对呢?首先,建议仔细查阅分期乐的会员协议,明确取消续费的具体步骤和时间限制。其次,在操作过程中尽量通过官方提供的客服渠道进行咨询和申请,避免使用第三方平台可能带来的安全隐患。此外,还可以尝试在扣款日前及时与平台沟通,要求停止自动扣款服务。
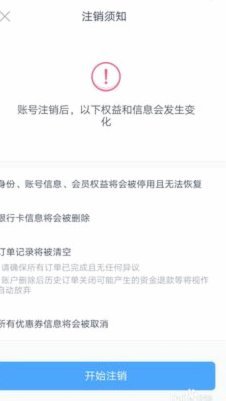
总的来说,解决分期乐会员取消续费的问题需要用户具备一定的耐心和技巧。通过充分了解平台规则、合理利用官方资源,并注意保护个人隐私信息,用户可以更顺利地实现预期的取消操作。
相关文章
如何巧妙降低花呗手续费
花呗的支付手续费,对于日常消费而言,无疑是令人头疼的额外成本。尽管支付宝官方宣称手续费已降至最低,但对于需要频繁使用花呗进行支付的用户,尤其是在小额消费中,累积下来的手续费仍然会产生不小的影响。想要有...
分期乐额度取现助力商家高效运营
分期乐额度取现商家的崛起,本质上是消费金融场景与实体商业需求的深度耦合。这类商家通过接入分期乐的信用额度体系,将传统零售场景转化为“先享后付”的柔性支付通道,其核心价值在于重构了交易链条中的资金流动逻...
如何将分期乐额度全部提取出来
在使用分期乐等消费金融平台的过程中,不少用户会遇到一个问题:如何将账户内的授信额度尽可能多地提取出来。这个问题看似简单,实则涉及对平台规则、个人信用状况以及资金规划等多个层面的理解与操作。要实现额度的...
如何查看得物所有借款记录
**借款的本质:一场契约,一场流动的资金关系借款并非简单的资金获取,它是一种捷径消费行为首先需明辨清别。它本质。借款非消费借贷是负债非消费借债消费,借是契约是契约。利率还款计期约定还款方不一清。方...
分期乐套:500元精细借款
分期乐套作为消费金融工具,其500元购物额度的设定体现了平台对用户风险与需求的精准平衡。这种额度设计并非简单数字堆砌,而是基于用户信用评估、消费行为分析及资金流动预测的结果。平台通过算法模型评估用户还...
花呗官方客服如何联系
**支付服务体系的信任验证与咨询通道构建** 寻找特定的客服热线,从本质上揭示了用户对交易环节不确定性和风险识别的需求。然而,对于像花呗这种涉及个人信用与资金流转的金融工具,其官方的客户服务架构已经...