花呗套现手续费究竟多少?
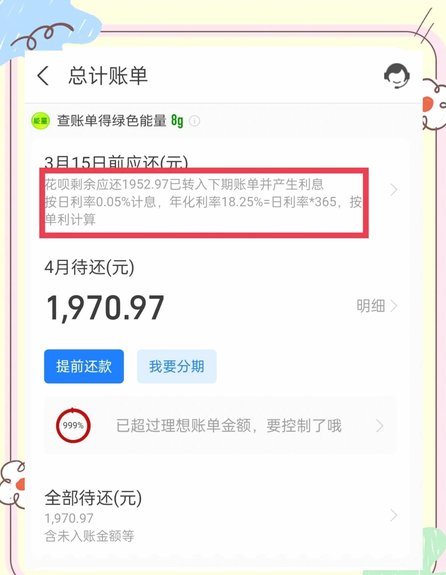
花呗作为蚂蚁集团推出的信用支付工具,其核心功能是为用户提供消费便利而非资金周转。根据官方规则,用户无法通过花呗直接获取现金,但部分场景下存在间接套现渠道。例如通过第三方平台将花呗额度转化为现金,此类操作通常涉及两重手续费:平台服务费与资金流转成本。具体费率受市场供需影响,但普遍在1%-3%区间波动,且存在隐性成本如资金冻结周期。值得注意的是,此类操作存在严重合规风险,可能触发风控系统导致账户冻结。
从金融监管视角观察,花呗套现行为实质上构成了违规资金流动。根据《中国人民银行关于规范支付创新业务的通知》,任何机构不得为非法金融活动提供便利。花呗套现不仅违反支付清算规则,更可能引发资金挪用、洗钱等法律问题。近年来监管层持续强化对信用支付工具的管控,2023年央行专项检查中,明确将套现行为列为违规重点整治对象。这种监管态势直接推高了套现渠道的运营成本,迫使部分从业者转向更高费率的灰色地带。
技术层面分析,花呗风控系统已建立多维识别模型。通过消费行为轨迹、资金流向、设备指纹等200余项参数,系统能精准识别异常交易模式。例如高频小额转账、跨地域资金归集等特征会被标记为高风险。一旦触发预警,系统将自动冻结账户并启动人工复核流程。这种技术手段的迭代升级,使得套现操作的隐蔽性大幅降低,同时增加了操作者的合规成本。
对于普通用户而言,花呗的正确使用应聚焦于消费场景而非资金周转。官方数据显示,2023年花呗月均活跃用户中,87%用于日常消费支付,仅13%涉及资金流转。这种使用结构表明,绝大多数用户都能在合规框架内享受信用支付服务。若确实存在短期资金需求,建议通过银行信用卡分期、消费贷等正规渠道解决,避免陷入套现带来的法律与财务双重风险。
当前监管环境与技术手段的双重约束,已使花呗套现的可行性大幅降低。对于仍存侥幸心理的用户,需清醒认识到:每笔违规操作都可能引发账户永久冻结、征信不良等连锁后果。建议通过官方渠道了解信用支付产品的合规使用方式,将金融工具的价值回归到提升消费体验的本质属性中。
相关文章
美团月付:费用的真相与陷阱
**美团月付的收费机制解析:灵活的信用借贷与消费金融的博弈** 美团月付的收费机制并非简单的利率叠加,而是围绕用户消费行为设计的动态信用借贷系统。其核心在于“先用后付”的灵活支付方式,用户可在美团...
白条加油额度套现真的可行吗?
近期,“白条加油额度能套出来”的话题在网络上引起了一定的关注。首先需要明确的是,白条是蚂蚁金服推出的一款信用支付服务,主要用于购物、餐饮、出行等消费场景。其加油额度主要用于合作加油站,旨在为用户提供便...
抖音月付24小时套现机制
抖音月付24小时套现的本质是平台资金流与用户行为的博弈。该功能通过预授权机制实现短期资金周转,但其设计初衷并非支持高频提现。实际操作中,用户常利用系统延迟漏洞,在提现窗口期前完成资金转移。平台风控系统...
便利通卡怎么看面值
便利通卡的面值识别需要从物理特征与数字编码两个维度展开。卡面印刷采用的特种油墨在特定角度下会呈现渐变色层,这种光变技术通过微缩文字与荧光粒子的复合应用,形成独特的视觉标识。专业检测时可借助紫外线灯观察...
白条套现背后的商家策略
白条作为一种由蚂蚁金服推出的信用支付工具,自推出以来就受到了广泛的关注。然而,随着其应用范围的扩大,“白条套现”逐渐成为了部分商家牟利的新途径,引发了监管层的高度关注。 “白条套现”的操作手法通常较...
得物佳物分期:轻松购,分期还!
在当今这个消费观念日益多元化和个性化的时代,得物佳物分期服务为消费者提供了全新的购物选择。通过灵活的支付方式,用户可以享受到先享后付的乐趣,从而轻松实现心仪商品的拥有。本文将从操作流程、申请条件、注意...