这样操作让你轻松把白条变现金
京东白条的现金提取功能本质上是将信用额度转化为流动性资产的过程,但这一操作存在多重限制与隐性成本。根据平台规则,用户可通过京东金融App内的"白条"功能,将额度提现至绑定的储蓄卡,但单笔提现金额通常不超过5000元,且每日提现次数有限。值得注意的是,这种提现行为实质上是通过支付利息实现的短期借贷,系统会根据用户信用评分动态调整提现利率,高风险用户可能面临高达15%的年化成本。这种设计既保障了平台资金安全,也促使用户审慎评估资金需求。
在资金成本维度,京东白条的提现利率呈现阶梯式结构。初期提现费率约为0.05%至0.1%每日,但随着提现额度增加,费率会逐步攀升至0.5%
合规性层面,京东白条的现金提取功能受到多重监管约束。平台需确保提现资金不流入违规领域,因此对提现用途存在隐性限制,例如禁止用于投资理财或偿还高利贷。同时,系统会通过大数据风控模型监控异常提现行为,一旦发现频繁提现或资金流向异常,可能触发额度冻结或信用评分下调。这种风控机制既保护了平台资金安全,也倒逼用户建立合理的资金使用习惯。
替代方案中,京东白条的"信用支付"功能提供了更灵活的流动性解决方案。用户可将白条额度用于京东商城的购物支付,或通过京东支付绑定的第三方平台进行线上消费,这些操作无需支付提现手续费。对于需要现金的场景,用户还可通过京东金融的"白条借款"功能获得短期贷款,但需注意该功能的年化利率普遍高于提现操作。这种差异化设计反映了平台在平衡资金流动性与风险控制之间的策略考量。
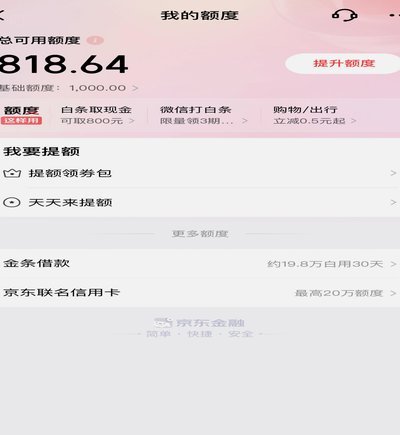
优化资金使用效率的关键在于构建多维的信用工具组合。对于高频次、小金额的资金需求,提现功能具有即时性优势;而对于中长期资金规划,结合分期付款与信用贷款的组合方案更为经济。用户应定期评估自身资金周转周期,利用京东金融提供的额度管理工具进行动态调整,同时警惕过度依赖信用工具可能带来的负债风险。这种精细化的信用管理策略,能够最大限度释放京东白条的金融价值。
相关文章
微信分付提现攻略
微信分付模式的灵活便捷,吸引了众多商家和个人参与。但对于初学者而言,提现流程或许显得有些模糊。 与传统支付方式不同,微信分付产生的收益并非直接归属于主账户,而是存入名为“分账主体”的独立账户,这也就...
乐分期套现? 科技防火墙筑起坚固防线
乐分期的购物额度本质上是消费场景的信用工具,其设计逻辑严格绑定真实交易行为。系统通过商户实名认证、支付链路追踪和资金流向监控,确保每一笔额度仅用于指定商品的分期支付。这种机制在技术层面彻底阻断了套现可...
便荔卡提现指南:15000元怎么取款
关于“便荔卡15000怎么提现”的问题,首先需要明确的是,“便荔卡”并非一个广泛认可的金融产品名称,在国内常见的支付工具和信用卡中找不到这一名词。因此,可能存在信息不准确或者误传的情况。如果您的确持有...
分期乐:秒开轻松借,告别繁琐
近年来,“分期乐”借钱模式在消费金融领域掀起了新的热潮,其“秒关闭”机制更是为用户提供了极大的便利性。这一创新模式不仅改变了传统信贷方式,也重新定义了消费者与平台之间的互动关系。 从专业视角来看,...
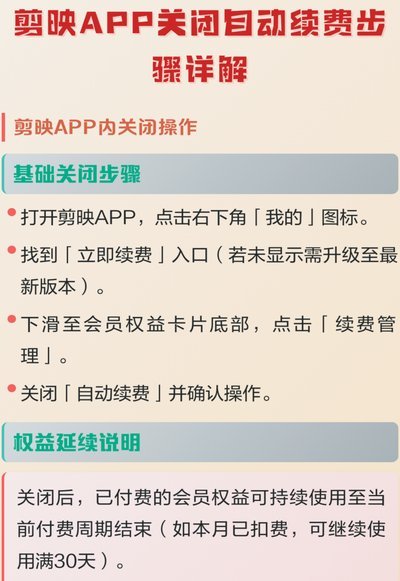
鹿优选取消续费全攻略
“鹿优选”的取消续费,对于习惯其服务内容的用户来说,往往伴随着一定的困扰。这并非仅仅是一个简单的“停止订阅”的操作,而是涉及到平台对用户消费习惯的深度挖掘和对个性化推荐的持续追踪。其取消机制并非简单地...
初审通过提现遇阻用户体验大打折扣
“便荔卡包初审通过提现中”这句话,表面上只是一个账户状态的描述,实则折射出数字金融领域一个令人不安的现象:信任机制的潜在脆弱性和用户体验的严重缺失。简单地将“初审通过”与“提现中”关联,忽略了两者之间...