微信分付:别玩“一键取现”的陷阱
微信分付的本质是基于支付场景的授信工具,其设计的核心逻辑在于“消费替代”,而非“资金流动”。用户对于“一键取现”的强烈诉求,本质上是消费信用与现金流动性之间出现了严重的错配。当用户试图打破支付闭环,将原本锁死在消费场景内的额度转化为银行卡余额时,这种需求便催生了各种灰色地带的“取现方法”。这种行为在金融逻辑上,实际上是在尝试将一种定向支付工具,强行转化为具备高度流动性的通用货币,这种脱离场景的金融意图,本身就处于监管与产品设计的防御边界之外。
从技术与监管的维度来看,微信分付不存在官方定义的“一键取现”功能。任何宣称能够通过简单操作直接将额度提现至银行卡的手段,其底层逻辑都不是真正的“取现”,而是通过某种“交易对冲”实现的。常见的手段包括利用商户收单环节,通过虚构交易或向第三方支付特定商品的方式,实现资金的二次转移。这种方式在技术上绕过了直接提现的限制,但其本质是将信用额度转化为他人的支付行为,再由他人以现金形式返还。这种逻辑链条极度依赖于中间环节的信用,且极易在支付闭环中触发风控预警。
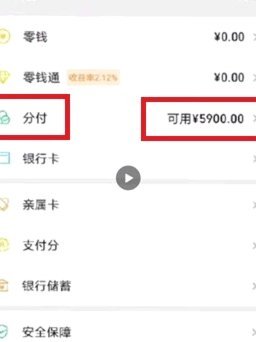
深入剖析这些所谓的“取现方法”,会发现隐藏在便利性背后的极高成本与风险。所谓的“一键”往往伴随着昂贵的“手续费”或“服务费”,这种成本通常由中间商通过虚高物价或直接抽成的方式转嫁给用户。更为隐蔽的风险在于,这类交易往往涉及非官方授权的第三方支付路径,极易导致用户的支付账户被标记为异常,甚至面临封号或资金冻结的风险。这种利用支付漏洞进行的套利行为,不仅破坏了支付生态的安全性,更让用户处于一种缺乏法律保障的金融孤岛之中,一旦中间环节发生违约,用户几乎无法通过任何正规渠道进行追偿。
真正理性的金融决策,应当回归到对信用工具属性的认知上来。微信分付应被视为一种缓解短期支付压力、优化消费结构的杠杆,而非一种应急的提现手段。在数字化金融高度集成的今天,任何试图通过“技术手段”或“路径绕过”来强行改变信用属性的行为,最终都会面临技术风控与合规监管的双重挤压。与其在充满陷阱的“取现路径”中寻找虚假的流动性,不如通过建立科学的现金流管理习惯,学会识别金融工具的边界,确保每一笔信用额度的使用,都在预期的风险控制范围之内。
相关文章
花呗套路:不止是借钱,更深层的数据游戏
“有没有套花呗平台”这个问题,远比表面上看起来的复杂得多。它触及了数字支付、消费金融、风险控制以及平台生态构建的本质。简单地回答“有”或“没有”都过于粗糙,实际上,早已存在着多种“套花呗”模式,它们在...
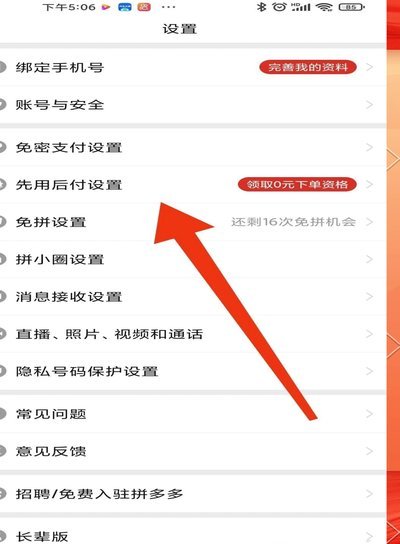
拼多多桃助手使用指南
拼多多桃助手,是专门为拼多多用户设计的一款辅助软件,它能够帮助用户更高效地利用时间进行购物。首先,了解桃助手的功能布局至关重要。打开桃助手后,你可以发现首页主要分为几个板块:商品推荐、优惠券领取、拼单...
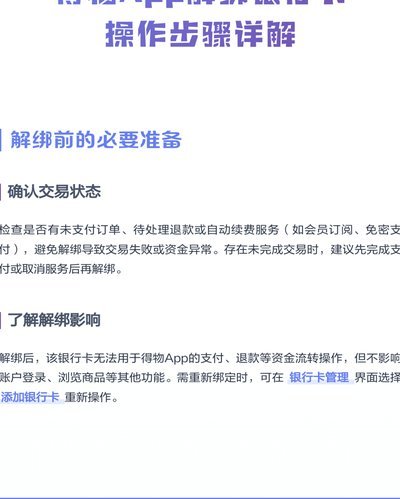
得物提现步骤详解
得物平台的提现流程本质上是用户将账户内的虚拟资产转化为法定货币的过程,这一操作需依托第三方支付机构与银行系统的协同。用户发起提现申请后,系统会首先校验账户绑定的银行卡信息,包括发卡行、卡号及预留手机号...
得物取现商家如何高效管理现金?
随着电子商务和移动支付的蓬勃发展,得物取现商家面临越来越多的资金管理挑战。对于这些商家而言,“现金怎么办”不仅是一个操作层面的问题,更关系到资金安全、成本控制以及客户体验等多个方面。 首先,现金处理...
电商“套现”乱象:商家资金违规操作的危害与应对
套现,一个在网络商业环境中日益凸显的问题,它不仅影响着电子商务的健康发展,也对消费者权益构成了严重威胁。这种行为通常是指商家通过各种手段将销售款项转换为现金,但并非用于正常的经营活动或商品交易。近年来...
得物佳物分期:轻松购,分期还!
在当今这个消费观念日益多元化和个性化的时代,得物佳物分期服务为消费者提供了全新的购物选择。通过灵活的支付方式,用户可以享受到先享后付的乐趣,从而轻松实现心仪商品的拥有。本文将从操作流程、申请条件、注意...