京东白条怎么正确使用
京东白条本质上是一个信用透支额度,其底层逻辑是一个支付生态循环而非可提取的现金资产。理解“提现”这个概念,首先必须跳脱出传统银行理财的线性思维,将白条视为一个可用于购买和支付京东生态内服务的“信用货币”。因此,从技术和机制层面讲,直接将白条余额转换为银行卡或实体现金是系统底层逻辑所不允许的。真正的高阶应用,在于构建一个将信用额度最大化变现的闭环流程,而非简单的转账。
要从专业角度审视白条的效用最大化,核心思路必须聚焦于“价值锚定”和“支付场景绑定”。白条价值无法脱离京东的购买链路。高效利用的第一步,是通过参与高频、定制化的支付场景,例如购买高价值的电子产品或服务年费,将信用的使用频率提至最高。当用户建立起稳定、可信赖的消费行为模型后,平台对信用卡的风险评估会更倾向于释放更大的额度,这本质上就是对你信用历史的奖励。我们应将注意力从“如何取出钱”转移到“如何通过高质量消费行为持续充值和扩大额度”。
当用户确实有资金需求,而无法通过直接提现的方式转移时,一种更精妙的资金转移路径是利用平台的“支付耦合”机制。虽然不能提现,但部分用户会通过购买京东生态内的礼品卡、虚拟服务券,或是进行账单代缴等高频小额支付行为,将白条额度转化为实际可流通的、有明确购买场景的凭证。这并非是让白条自身变现,而是利用其支付属性,间接完成了一种支付价值的转译。操作的关键点在于,必须选择那些与实体购买场景关联度最高的商品或服务,确保支付链路的完整性。
更深层次的财务规划,涉及对白条计息周期和还款机制的透彻掌握。许多人错误地将白条视为“免息贷款”,忽视了其周期性计息的机制。专业用户对待白条的思路,更接近于“资金周转工具”。最佳的资金管理模式是将其视为短期、可预测的浮动资金池,用于应对日常高频、临时的支出缺口。只要用户能在周期内保证准时还款,极大地维持了信用的健康状态,白条的负面影响就会被最小化,其发挥的便是一个优秀的“应急支付缓冲垫”,而非随时可以提取的零花钱。
最后,必须建立起对白条额度与个人现金流的清晰边界认知。将白条视作稳定的、可预期的资金来源,是典型的财务误区。任何金融工具的使用,必须建立在对自身财务周期的全面掌握之上。如果白条额度长期维持在高位的使用状态,导致用户无法在到期日进行按时结清,那么累积的滞纳金和信用惩罚将远高于任何一次所谓的“提现收益”。专业的消费习惯构建,应是将白条作为一个高效的支付辅助工具,而不是作为替代工资或储蓄的主要资金来源,唯有如此,才能真正做到将信用额度转化为可控的支付优势。
相关文章
美团月付回收平台,套路揭秘
美团月付回收平台通过"先享后付"模式吸引用户,其核心套路在于利用消费心理构建虚假信任。平台以"0利息""免押金"为诱饵,诱导用户过度借贷,实际却通过算法精准计算还款周期,将用户信用额度转化为持续现金流...
京东白条快速到账的奥秘
京东白条秒到背后的逻辑,首先需要从其本质说起。京东白条是一种消费金融服务产品,允许用户在购买商品或服务时先享受后支付,最长支持60天免息期。当提及“秒到”,这里实际是指快速放款的意思,即用户提交申请后...
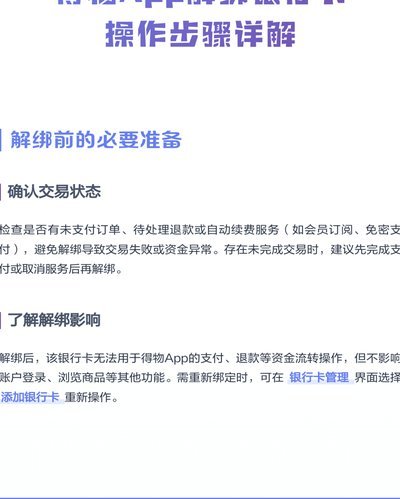
得物提现步骤详解
得物平台的提现流程本质上是用户将账户内的虚拟资产转化为法定货币的过程,这一操作需依托第三方支付机构与银行系统的协同。用户发起提现申请后,系统会首先校验账户绑定的银行卡信息,包括发卡行、卡号及预留手机号...
分期乐购物后如何正确提现?
分期乐购物金额的提现,看似简单,实则暗藏许多用户不完全理解的逻辑。许多用户在使用分期乐进行消费后,误以为购物金额可以直接提现,这种误解往往导致后续资金规划上的困扰。实际上,分期乐的核心功能是消费信贷,...
企业信用管理的双刃剑
“白条提出来”这个短语,在商业和个人财务领域,远比表面上的简单赊账意味着更为复杂。它象征着一种信任关系,一种风险的承担,更是一种潜在的战略机会。简单理解为赊账固然是其核心,但更深层次的解读需要考虑债务...
花呗秒套平台:别踩坑!
近年来,随着互联网金融的快速发展,“花呗秒套”平台这一概念逐渐出现在公众视野中。所谓“花呗秒套”,是指一些第三方平台利用技术手段,在短时间内完成花呗订单并实现资金快速提现的服务模式。然而,这样的服务背...