借条立据,防微杜渐,保障权益
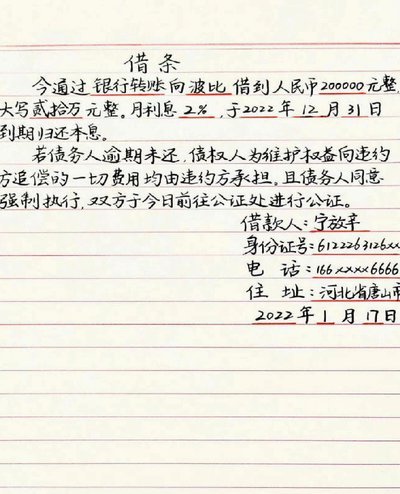
借款凭证的核心在于明确借贷关系的法律属性,而非简单的收钱记录。许多纠纷源于混淆“借条”与“欠条”,前者基于资金交付事实,后者则可能隐含其他基础法律关系。一份有效的法律文书必须摒弃模棱两可的措辞,直接界定资金性质为借贷行为。金额书写需采用大写与小写并行的方式,防止数字被恶意篡改。同时,借款人必须具备完全民事行为能力,若涉及未成年人或限制行为能力人,借款行为本身可能被认定无效。这一点在起草阶段便需审慎评估风险,避免因主体资格瑕疵导致合同无法成立。
当事人信息的完整性决定了诉讼主体的适格性。仅凭姓名签字不足以锁定债务承担者,必须附带居民身份证号码及详细联系方式。若借款人为企业法人,则要求其加盖公章并由法定代表人签字确认。地址栏填写的居住地或户籍地信息,直接关系到法院送达法律文书的效率。在多人共同借款的情形下,需明确是按份责任还是连带责任,未加区分时法律默认按份责任,但债权人通常更
还款期限与利息约定是防止“永久欠款”的关键防线。未约定还款日期的借贷关系,借款人可随时要求还款,但不能立即强制执行,需给予合理宽限期。利息条款必须明确计算基数、起止时间及支付方式,严禁口头承诺隐性利息。法律对民间借贷利率设定了上限,超过一年期贷款市场报价利率四倍的部分不受保护。此外,复利计算条款若未经双方书面同意,在诉讼中极可能被认定为无效主张,提前规避此类风险才能锁定合法收益,维护出借人权益安全。
资金交付的凭证与借条同等重要,现金交付在小额借贷中较难举证,大额现金转账必须配合其他证据链。银行流水、微信支付宝电子回单需清晰显示付款人与出借人信息一致。若通过他人代付借款款项,借款人应出具委托收款说明,否则可能被误判为借贷关系不存在。保留完整的沟通记录能辅助解释合同目的,特别是在对方失联后,这些细节是主张债权的重要依据,切勿丢失手机中的聊天记录,以免陷入被动局面无法核实。
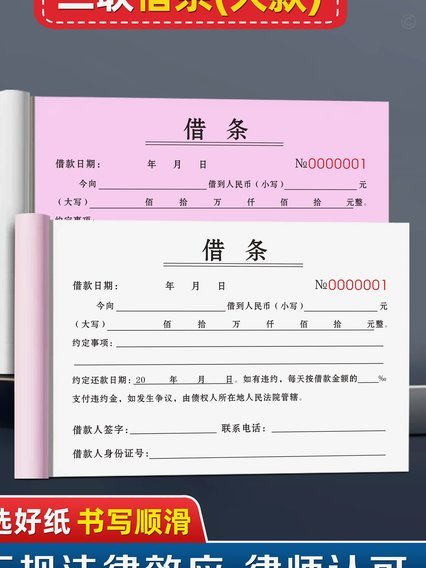
风险防范不应止步于起草阶段,还需考虑后续维权的可行性。在借据中明确约定管辖法院通常选择出借人所在地或合同履行地,降低未来起诉成本。引入第三方担保人能有效分散还款风险,但需注意担保范围必须涵盖本金、利息及实现债权的费用。诉讼时效从知道权利受损之日起计算三年,设置宽限期可避免超过时效导致丧失胜诉权。一旦对方违约,及时启动法律程序能防止财产转移,确保判决生效后具备执行基础,保障资金最终回笼。
相关文章
微信分付钱能被套取吗?
微信分付,在社会经济的快速发展中,已经成为了一种非常普遍的商业模式。从小型个体到大型企业,都有可能通过微信红包进行资金的转移和结算。但一个问题一直困扰着用户:微信分付的钱,究竟能否被“套出来”?答案并...
分期乐套现的合法方式
在讨论“分期乐套现办法”之前,我们必须明确一点:任何套现行为都有其潜在风险,且不建议通过不当手段获取资金。分期乐作为一款消费金融产品,主要面向的是消费或教育等合理用途,而非用于投资或炒房等投机活动。然...
花呗现:灵活支付新体验
随着消费观念的不断演变,年轻一代越来越倾向于追求即时满足。在这个背景下,“花呗 现”作为一种新兴的信用支付方式应运而生,并迅速赢得了市场的青睐。它不仅为消费者提供了灵活便捷的资金解决方案,还通过精准的...
京东白条快速到账的奥秘
京东白条秒到背后的逻辑,首先需要从其本质说起。京东白条是一种消费金融服务产品,允许用户在购买商品或服务时先享受后支付,最长支持60天免息期。当提及“秒到”,这里实际是指快速放款的意思,即用户提交申请后...
得物商家套现?这该怎么办?
面对“得物取现商家 套现怎么办”的问题,首先需要明确的是,套现行为不仅违背了诚信经营的原则,还可能触犯法律。得物平台作为一个交易市场,其目的是促进正品流通和保护消费者权益。商家进行套现活动,不仅损害了...
分付如何转给个人?步骤全解析
分付业务通常涉及企业或机构账户与个人账户之间的资金流转,需通过银行系统或第三方支付平台完成。操作时需先确认分付账户的权限范围,确保转出方具备合法授权。个人账户需提供有效身份证明,银行或平台会通过实名认...