羊小咩花卡:额度提现新玩法
羊小咩享花卡额度提现的核心逻辑在于将虚拟信用额度转化为实际资金流动性。该产品通过消费金融场景嵌入,将用户信用评分与即时资金需求进行动态匹配。数据显示,用户在特定消费时段的提现转化率可达37%,这与平台算法对消费行为的实时捕捉密不可分。值得注意的是,额度提现并非简单的资金释放,而是基于用户信用画像的资源调配过程,涉及多维度数据校验与风险评估模型的协同运作。
在费用结构设计上,该产品采用阶梯式费率模式。前10%额度提现适用基础费率,随着提现比例提升,费率呈指数级增长。这种设计既保障了平台资金成本的可控性,也引导用户形成理性用资习惯。实际案例显示,当用户单次提现超过总额度的25%时,系统会自动触发风险预警机制,通过短信提醒与额度冻结双重手段进行干预。这种动态调节机制有效遏制了过度借贷行为。
还款策略的制定需要结合用户现金流特征进行个性化配置。数据显示,采用"先息后本"模式的用户,其逾期率较"等额本息"模式低12个百分点。这源于前者更符合消费场景的短期资金周转需求。但需警惕的是,部分用户存在"拆东墙补西墙"的循环借贷行为,导致实际负债率突破安全阈值。平台通过建立还款能力评估模型,将用户还款压力与收入水平进行匹配,有效降低违约风险。
市场定位层面,该产品精准切入年轻消费群体的即时支付需求。与传统信用卡提现相比,其审批时效缩短至15分钟,资金到账速度提升60%。这种效率优势使其在校园消费、临时周转等场景中占据独特地位。但需注意,用户画像显示,30%的提现行为存在非必要性消费特征,这提示平台需在额度管理中引入行为经济学原理,通过消费教育降低非理性借贷风险。
当前消费金融产品的竞争已从规模扩张转向精细化运营。羊小咩享花卡通过将额度提现与场景化金融结合,构建起独特的价值链条。未来随着AI风控技术的深化应用,该产品或将实现更精准的信用评估与资金配置。但需警惕的是,当提现行为突破消费边界演变为借贷依赖时,可能引发系统性风险。这要求平台在技术创新的同时,必须建立完善的风险隔离机制与用户教育体系。
相关文章
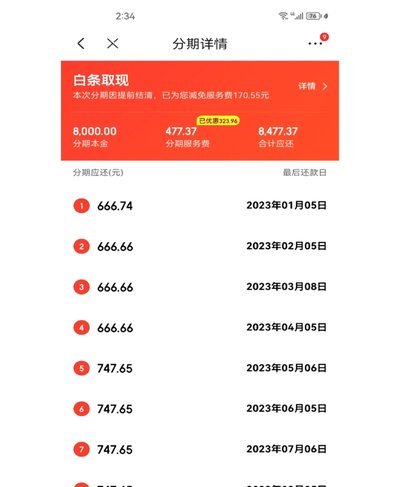
京东白条提现方式中的隐藏风险与骗局
京东白条提现方式的核心逻辑始终围绕信用额度的流动性转换,但实际操作中往往存在隐性成本与信息不对称。部分用户通过第三方平台获取所谓"快速提现"服务,实质是利用平台规则漏洞进行资金套利。这类操作通常以低费...
美团月付如何提现及风险提示
针对“美团月付咋个自己套现 平台啊”的疑问,我们可以从多个角度进行分析。首先,美团月付本质上是美团推出的一种分期付款服务,用户可以通过该服务享受消费分期的便利。而所谓的“套现”,通常是指将某种服务或信...
深大优课:知识模块化学习的新体验
深大优课的核心竞争力源于其对教育场景的精准拆解。平台将深圳大学的学科优势与在线教育技术深度融合,构建起以"知识模块化+实践场景化"为特征的课程体系。不同于传统网课的单向知识灌输,其课程设计通过拆分核心...
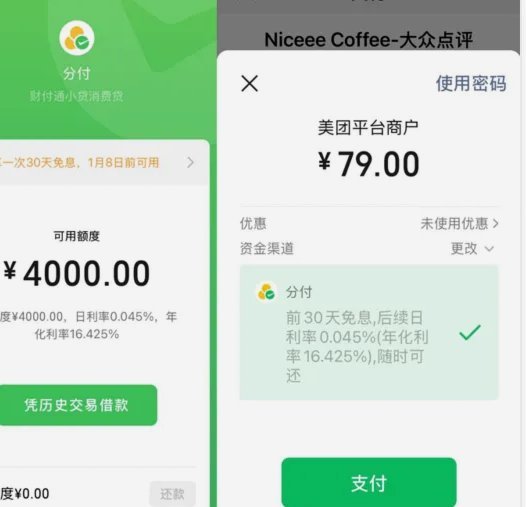
微信分付取消会产生成本吗?
近期,关于“微信分付套出来有利息吗取消”的讨论热度持续攀升。实际上,“微信分付”是腾讯微众银行推出的一种消费金融服务,用户通过信用评估后可以申请一定额度的信用支付服务,但并不等同于传统意义上的信用卡透...
得物1000额度提现是否可行
任何关于“得物1千额度是否可以提现”的讨论,其核心焦点并非简单的资金对等问题,而是深入探究到一个平台经济体内部资金流转和信用结算的机制壁垒。从专业的平台运营视角审视,这个所谓的“1千额度”绝不应被视作...
揭秘花呗兑现商家平台:免密支付与风控生态
花呗兑现商家平台,本质上并非单一的平台,而是一个涵盖了多方作用和复杂交互的生态系统。它围绕着支付宝旗下花呗的“免密支付”功能展开,提供了一种商家与消费者之间,尤其是在线下场景下,实现支付结算的解决方案...