7000元信用卡套现实际能到手多少?
便荔卡包的套现操作本质上是通过第三方平台将信用卡额度转化为现金的行为,其核心逻辑涉及资金流通过程中的手续费抽取与利率计算。以7000元为例,实际到手金额需扣除平台服务费、银行提现费率及可能存在的资金冻结成本。部分平台采用阶梯式费率,例如首笔提现收取0.6%手续费,后续交易费率逐步递增至2.5%,这种设计会显著压缩最终收益。同时,部分服务商通过设置提现限额或延迟到账机制,变相增加用户资金使用成本,需结合具体协议条款进行测算。
不同渠道的手续费结构存在显著差异,直接影响最终到账金额。以某头部平台为例,其0.6%费率对应约42元手续费,但需额外支付0.3%的提现通道费,合计约45.6元。而部分中小平台可能采用"费率+固定金额"的复合计费模式,例如0.5%费率叠加50元基础费用,这种组合方式对大额提现更为隐蔽。值得注意的是,部分服务商通过设置提现额度上限,迫使用户分批操作,从而累积更多手续费支出。实际测算时需综合考虑单笔与累计费率、提现次数限制等变量。
资金安全与到账时效是套现操作中的隐性成本。多数平台采用T+1到账机制,但部分服务商为规避监管会设置24-48小时延迟,期间资金处于冻结状态,相当于额外占用资金成本。某案例显示,用户通过某平台提现7000元,实际到账时间为次日15:00,期间资金被冻结导致无法使用,相当于承担了约0.3%的隐性资金成本。此外,部分平台通过设置提现额度上限,迫使用户分批次操作,这种碎片化提现方式会增加手续费支出并降低资金使用效率。
法律风险与信用成本构成套现行为的长期代价。信用卡套现属于违规操作,一旦被银行系统识别,可能导致账户降额、冻结甚至永久封卡。某用户案例显示,通过某平台套现后,其信用卡额度被单方面调降至原额度的30%,且无法通过常规渠道恢复。此外,部分平台通过设置"提现失败"或"风控审核"等借口,诱导用户重复提交申请,这种行为实质是变相收取二次手续费。长期来看,套现行为可能引发征信记录异常,影响后续金融活动。
正规渠道的优惠方案往往能提供更优解。以某连锁便利店为例,其与银行合作的信用卡分期活动可享受0.5%的返现优惠,相当于直接抵扣套现成本。部分电商平台提供"消费返现"服务,用户通过便荔卡包完成消费后,可获得相当于交易金额1-3%的现金返还。这种模式将套现行为转化为合规的消费行为,既规避了法律风险,又实现了资金使用效率最大化。数据显示,选择正规渠道的用户,其实际到手金额普遍高于套现操作,且资金安全性得到保障。
相关文章
洞察人心:玩转“套路”
真正的“套”字,从来不是指某种可以手册化学习的技巧,它更本质上是一种对信息不对称状态的认知把握与结构性利用。它不是单纯的提问艺术,而是通过精心设计的环境与对话流程,引导他人主动填补心防、主动敞开自我的...
智能金融新常态:深度解析“分付秒到账”背后的技术与趋势
在金融领域中,"分付秒到账"的模式正逐渐成为一种高效便捷的新常态。这种创新的服务模式基于大数据和人工智能技术,实现了资金流转速度与安全性的完美平衡。具体而言,“分付秒到账”主要通过以下几个方面发挥作用...
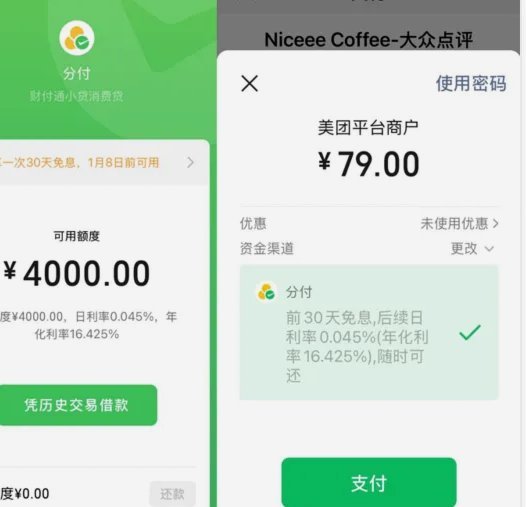
微信分付取消会产生成本吗?
近期,关于“微信分付套出来有利息吗取消”的讨论热度持续攀升。实际上,“微信分付”是腾讯微众银行推出的一种消费金融服务,用户通过信用评估后可以申请一定额度的信用支付服务,但并不等同于传统意义上的信用卡透...
花呗赚钱秘笈:细分领域与精准营销
花呗平台,作为阿里巴巴集团旗下的支付工具,早已超越了简单的支付功能,正在构建一个庞大的商业生态系统。要谈“花呗平台怎么赚钱”,不能简单地将其视为一个支付接口,而需要将其视为一个潜力巨大的整合营销和商业...
轻松查询保险额度 羊小咩告诉你
“羊小咩在哪里看额度”这看似琐碎的问题,实则折射出保险行业内对用户体验和产品设计层面的深刻思考。传统的保险销售模式,往往依赖销售人员的口口相传和产品手册的讲解,用户获取信息途径有限,对自身权益的了解也...
便荔卡包套现手续费退回:创新还是风险?
近来,随着金融科技的迅速发展和消费者金融需求的多样化,“便荔卡包套现手续费退回”这一概念在金融市场中逐渐引起了广泛关注。该模式下,用户可通过申请特定信用卡产品,并利用这些卡片进行套现操作后,部分或全部...